住宅ローンやマイカーローン、奨学金・教育ローンの契約前に最も重要なのは、**「毎月の返済額がいくらになるか」だけでなく、「元金と利息の合計で最終的にいくら払うのか」「金利が0.5%〜1.0%上がったときに家計が耐えられるか」**を定量的に把握することです。
結論から言うと、毎月の返済額を一定にする元利均等返済の月額 $A$ は、借入元金 $P$、月利 $r$($=\text{年利}\div 12$)、返済回数 $n$($=\text{年数}\times 12$)から次の公式で求まります。
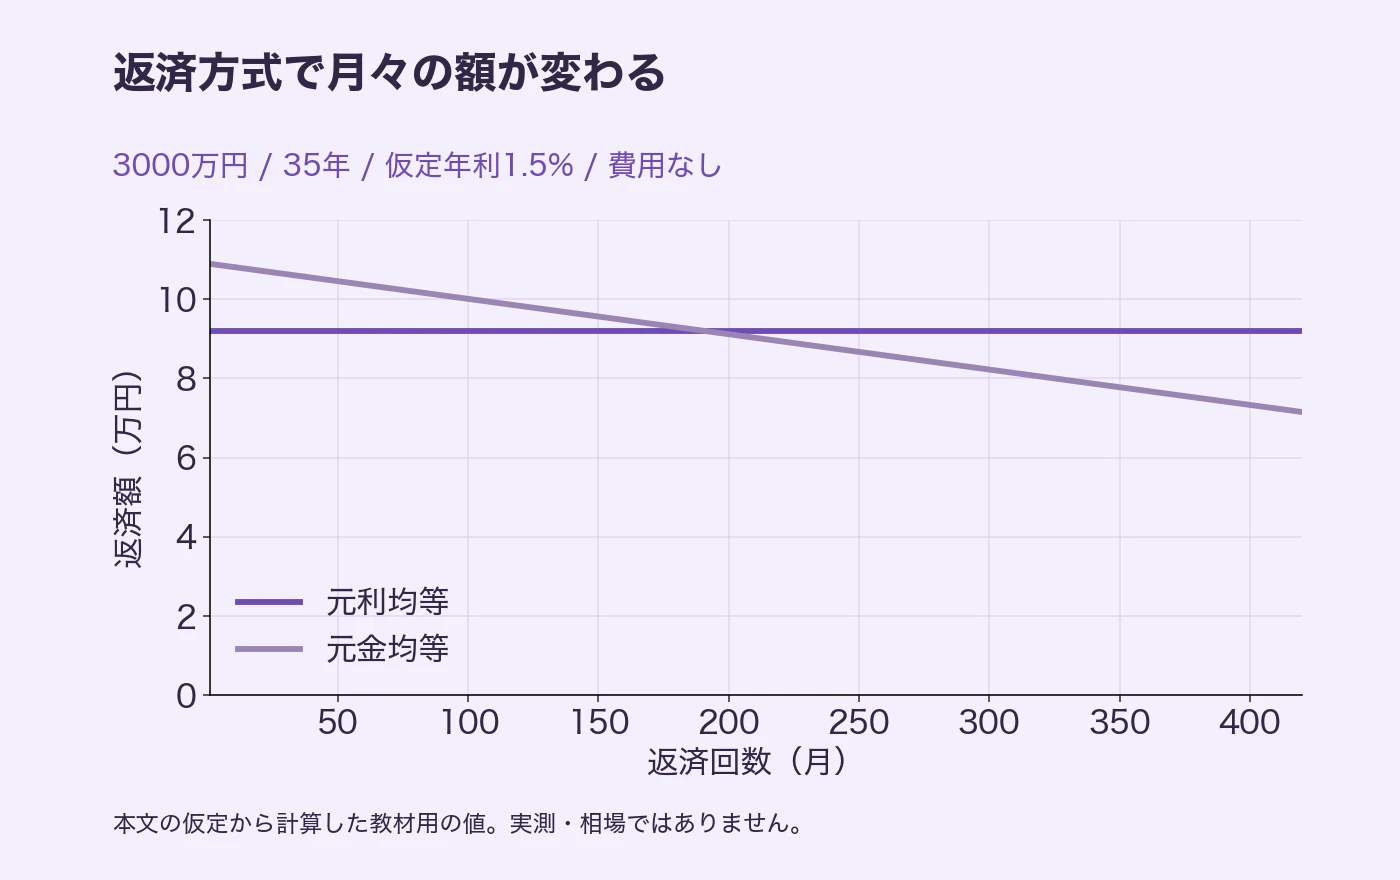
たとえば 3,000万円を35年(420回)・年利1.5%(月利 $0.00125$) で借りた場合、元利均等返済では毎月約91,855円・総支払利息は約857.9万円になります。一方、元金を毎月均等に割る元金均等返済なら**初回約108,929円・総支払利息は789.4万円(元利均等より約68.5万円お得)**です。
この記事では、元利均等と元金均等の数式と判断基準、3,000万・4,000万・5,000万円×金利0.5%〜2.5%の返済早見表、繰上返済(期間短縮型 vs 返済額軽減型)の比較、そして契約前に必ず確認すべき返済負担率(手取り25%以下基準)のチェックリストをわかりやすく解説します。
ローン返済シミュレーションの4ステップ判断フロー
借入条件を比較するときは、次の4ステップの順番で整理すると、計算ミスや契約後の資金ショートを防げます。
月次返済では、名目年利 $R$ を12で割った月利 $r = R \div 12$ と、年数 $Y$ に12を掛けた総返済回数 $n = 12Y$ を使います(例:年利1.5%・35年 $\rightarrow r = 0.00125, n = 420$)。
→ 単位変換ミス(12倍の誤差)を防止初期の毎月支出を一定に抑えて手元資金を残すなら「元利均等」、借入初期の収入に余裕があり総利息を最小化するなら「元金均等」を選びます。
→ 3,000万円・1.5%で利息差は約68.5万円変動金利や固定期間選択型では、現在の適用金利だけでなく「金利が $+1.0\%$ 上昇したときの毎月返済額」でも家計が回るかを試算します。
→ 手取り月収に対する返済比率25%以下を確認余裕資金を繰上返済に回すか、住宅ローン控除を活かして非課税運用(NISA等)に回すかを、借入金利と期待利回りの差で比較します。
→ 利息軽減目的なら「期間短縮型」が有利元利均等返済と元金均等返済の計算公式と比較表
全国銀行協会(JBA)の解説にある通り、ローンの返済方式には大きく分けて**「元利均等返済」と「元金均等返済」**の2種類があります。
1. 元利均等返済(Equal Monthly Payment)の公式
毎月の**「元金+利息の合計額 $A$」を一定**にする方式です。返済開始当初は残高が大きいため毎月返済額の多くが利息に充てられ、回数を重ねるにつれて元金返済の割合が増えていきます。
- 月利 $r > 0$ のとき:
- 無利息($r = 0$)のとき: 分母が $0$ になるため上の式は使えず、単純割り算 $A = P \div n$ で計算します。
2. 元金均等返済(Equal Principal Payment)の公式
毎月の**「元金返済額 $p = P \div n$」を一定**にし、そこにその時点の残高に対する1ヶ月分の利息を上乗せして支払う方式です。
- 第 $k$ 回目($k = 1, 2, \dots, n$)の返済額 $A_k$:
- 総支払利息 $I_{\text{total}}$(等差数列の和): (※等差数列・等比数列の導出は等差数列・等比数列の和の求め方ガイドでも詳しく解説しています。)
例題比較:3,000万円・35年(420回)・年利1.5%(月利 $0.00125$)
固定金利・毎月払い・ボーナス併用なし・諸費用なしの条件で、両方式を厳密比較すると次の表になります。
| 比較項目 | 元利均等返済(毎月一定額) | 元金均等返済(元金一定額) | 差額・判断のポイント |
|---|---|---|---|
| 計算式(月額) | $A = P \cdot r \div {1-(1+r)^{-n}}$ | $A_k = \frac{P}{n} + \text{残高}\times r$ | 元利均等は等比級数、元金均等は等差数列 |
| 初回(1ヶ月目)返済額 | 約 91,855円(内訳:元金 54,355円+利息 37,500円) | 約 108,929円(内訳:元金 71,429円+利息 37,500円) | 初回は元金均等の方が 月額 +17,074円 重い |
| 10年後(121ヶ月目)返済額 | 約 91,855円(内訳:元金 63,182円+利息 28,673円) | 約 98,214円(内訳:元金 71,429円+利息 26,786円) | 約13年11ヶ月目(167回目)で毎月の支払額が逆転 |
| 最終回(420ヶ月目)返済額 | 約 91,855円 | 約 71,518円(内訳:元金 71,429円+利息 89円) | 将来に向けて負担が軽くなるのは元金均等 |
| 支払利息の総額 | 約 8,579,239円 | 7,893,750円 | 元金均等の方が総利息が 約 685,489円 少ない |
| 総返済額(元金+利息) | 約 38,579,239円 | 37,893,750円 | 端数処理前の理論値で比較(実契約は端数調整あり) |
| 向いている人・世帯 | 返済初期の生活費・教育費・貯蓄余力を確保したい人 | 現在の収入にゆとりがあり、総支払額を最小化したい人 | 元利均等で借りて余裕時に繰上返済する併用策も有効 |
- 💡 1クリックで計算機に読み込む: 3,000万円・年利1.5%・35年の元利均等シミュレーションを開く
【借入額×金利別】3,000万・4,000万・5,000万円の毎月返済額&総利息早見表(35年元利均等)
「金利が0.5%変わると毎月の支払額と総利息はいくら増えるのか?」をひと目で比較できるよう、35年(420回払い)・元利均等返済における借入額3,000万円・4,000万円・5,000万円のシミュレーション結果をまとめました。
| 想定年利 | 3,000万円:毎月額(総利息) | 4,000万円:毎月額(総利息) | 5,000万円:毎月額(総利息) | 金利 +0.5% 上昇時の影響目安 |
|---|---|---|---|---|
| 年利 0.5% | 77,876円(利息 270.8万円) | 103,834円(利息 361.0万円) | 129,793円(利息 451.3万円) | 基準(低金利水準の試算ベース) |
| 年利 1.0% | 84,686円(利息 556.8万円) | 112,914円(利息 742.4万円) | 141,143円(利息 928.0万円) | 3,000万円で月額 +6,810円 / 総利息 +286.0万円 |
| 年利 1.5% | 91,855円(利息 857.9万円) | 122,474円(利息 1,143.9万円) | 153,092円(利息 1,429.9万円) | 3,000万円で月額 +7,169円 / 総利息 +301.1万円 |
| 年利 2.0% | 99,379円(利息 1,173.9万円) | 132,505円(利息 1,565.2万円) | 165,631円(利息 1,956.5万円) | 3,000万円で月額 +7,524円 / 総利息 +316.0万円 |
| 年利 2.5% | 107,249円(利息 1,504.4万円) | 142,998円(利息 2,005.9万円) | 178,748円(利息 2,507.4万円) | 3,000万円で月額 +7,870円 / 総利息 +330.5万円 |
※表の毎月額は円未満を四捨五入、総利息は丸め前の月次理論値から算出して1,000円単位で丸めています。
- 💡 1クリックで計算機に読み込む:
表から読み取れる重要ポイント: 35年ローンでは、年利がわずか $0.5%$ 上がるだけで、借入3,000万円あたりの総支払利息が約286万〜330万円も増加します。4,000万円借入で年利が $1.0%$ から $2.0%$ へ上がった場合、毎月の返済額は $112,914\text{円} \rightarrow 132,505\text{円}$(毎月 $+19,591\text{円}$、年間 $+23.5\text{万円}$)、総支払利息は $742.4\text{万円} \rightarrow 1,565.2\text{万円}$($+822.8\text{万円}$)へ倍増します。
あなたの借入条件・金利・期間で即時試算
金利が0.5%・1.0%上がった場合の毎月返済額と年別残高表を比較する
借入希望額・年利・返済期間(年+月)を入力すると、毎月の返済額・総支払利息・1年目〜完済までの年別元金残高スケジュールをブラウザ内で即座に確認できます。
繰上返済の2方式:「期間短縮型」と「返済額軽減型」の数値比較
返済途中にまとまった余裕資金ができた場合、毎月の約定返済とは別に元金の一部を前倒しで返す**「一部繰上返済」**を行うことで、将来の利息負担を大幅にカットできます。全国銀行協会の繰上返済ガイドで示されている2つの方式を、具体的な数値で比較しましょう。
【シミュレーション条件】 3,000万円・35年(420回)・年利1.5%の元利均等返済(毎月91,855円)において、5年経過後(60回返済後、元金残高 26,389,036円)に約100万円を繰上返済した場合:
| 比較項目 | 期間短縮型(毎月額を維持して期間を短縮) | 返済額軽減型(期間を維持して毎月額を減額) | 選び方の判断基準 |
|---|---|---|---|
| 繰上返済後の毎月返済額 | 約 91,855円(変わらず) | 約 88,374円(毎月 −3,481円 軽減) | 毎月の家計負担を今すぐ下げたいなら返済額軽減型 |
| 繰上返済後の残り期間 | 344ヶ月(360ヶ月から 1年4ヶ月短縮) | 360ヶ月(残り30年のまま変わらず) | 定年退職(60歳・65歳)までに完済したいなら期間短縮型 |
| 軽減される支払利息額 | 約 491,833円 お得 | 約 253,353円 お得 | 同じ100万円でも期間短縮型の方が 約1.94倍 利息が減る |
| 向いているケース | 老後資金確保のため完済年齢を早めたい・総支払額を最小化したいとき | 子どもの進学や収入減少に備え、毎月の固定費を抑えたいとき | 迷ったら利息削減効果の大きい「期間短縮型」が基本 |
繰上返済と積立投資(NISA等)・住宅ローン控除の分岐点
「手元の100万円を繰上返済に回すべきか、それとも資産運用に回すべきか?」は、次の2点で判断します。
- 住宅ローン控除(減税)期間中かどうか: 年末残高の $0.7%$ が所得税・住民税から控除される期間中に、借入金利 $0.5%\text{〜}0.7%$ 程度の低金利ローンを繰上返済すると、減税メリットの減少分が利息軽減額を上回る(逆ザヤになる)ケースがあります。
- 借入金利と運用利回りの比較: 余裕資金を積立・複利運用した場合のシミュレーションは複利計算の公式と積立シミュレーションおよび複利計算ツールで比較できます。ただし、ローン繰上返済による利息削減は**「無リスク・非課税で確定する利回り」**であるのに対し、投資運用には価格変動リスクが伴う点に注意してください。
契約前に必ず確認する失敗防止チェックリスト(返済負担率と諸費用)
ローン計算ツールの結果だけで借入額を決めてしまうと思わぬ資金不足に陥ることがあります。契約前に以下の4項目を必ずチェックしてください。
- 返済負担率は「手取り月収の20%〜25%以下」に収まっているか 住宅金融支援機構(フラット35)の基準では、額面年収400万円未満は30%以下、400万円以上は35%以下が審査上限ですが、額面年収の35%まで借りると手取り収入の約45%がローン返済に消えてしまいます。教育費・老後資金・修繕費を残すため、**年間返済額は額面年収の20%以下(手取り月収の25%以下)**を安全基準としてください(割合の計算はパーセント計算ガイドを参照)。
- ツールに含まれない「初期諸費用」と「維持費」を見込んでいるか 住宅購入時は物件価格とは別に、融資事務手数料(借入額の $2.2%$[税込]または定額型)、保証料、印紙税、登記費用、火災・地震保険料として物件価格の約 $5%\text{〜}8%$ の初期諸費用がかかります(消費税計算は消費税・税込税抜計算ガイドを参照)。さらに購入後は固定資産税・都市計画税やマンション管理費・修繕積立金(月2万〜4万円)が毎月発生します。
- 変動金利の「5年ルール・125%ルール」の有無と未払利息リスク 変動金利で金利が上昇した際、5年間は毎月返済額を変えず、6年目の見直しでも従来の $125%$ を上限とする規定(5年・125%ルール)は、元利均等返済の一部金融機関のみに適用されます。元金均等返済や一部のネット銀行には適用されないほか、ルールがあっても元金の減りが遅くなり、急激な金利上昇時には未払利息が発生する点を確認してください。
- 生活防衛資金(生活費の6ヶ月〜1年分)を手元に残しているか 頭金や繰上返済に貯蓄をすべて投入してしまうと、病気・転職・急な出費に対応できなくなります。最低でも生活費の6ヶ月〜1年分は普通預金等の安全資産として確保した上で返済計画を立てましょう。
連動ツールでの計算手順と確認範囲
- ローン返済計算ツールを開きます(この記事の上部・下部にあるプリセットボタンをクリックすると、例題の数値が自動入力されます)。
- 借入金額(円)、年利率(%)、返済期間(年・ヶ月)(最大50年=600回まで対応)を入力します。
- 毎月の返済額、総返済額、支払利息総額、および1年目から完済までの**年別返済計画表(年間返済額・うち利息・年末残高)**がリアルタイムで算出されます。
本記事の数式・比較表・繰上返済シミュレーションは、2026年10月27日に全国銀行協会および住宅金融支援機構の公開資料と照合し、独立した倍精度浮動小数点計算で検算しています。記事内の金利は計算手順を示すための例示であり、特定の金融機関の現在の提示金利や審査結果を保証するものではありません。実際の借入・借り換えにあたっては、各金融機関が交付する返済予定表および契約締結前交付書面を必ずご確認ください。便利ツール一覧から関連する家計・資産計算ツールもあわせて活用できます。
よくある質問
元利均等返済と元金均等返済はどちらを選ぶべきですか?
返済開始直後のキャッシュフローを安定させたい場合(教育費や生活防衛資金を優先したい世帯)は、毎月の支払額が一定の「元利均等返済」が向いています。一方、借入初期の収入に十分なゆとりがあり、総支払利息を確実に減らしたい場合は「元金均等返済」が有利です。3,000万円・35年・年利1.5%のモデルでは、元金均等の方が総利息が約68.5万円少なくなりますが、初回月額は約1.7万円高くなります。
繰上返済は「期間短縮型」と「返済額軽減型」のどちらが得ですか?
総支払利息をより多く減らせるのは「期間短縮型」です。例えば3,000万円・35年・年利1.5%(元利均等)で5年経過後に約100万円を繰上返済する場合、期間短縮型なら残り期間が16ヶ月(1年4ヶ月)短縮され約49.2万円の利息が軽減されるのに対し、返済額軽減型では毎月返済額が約3,481円下がるものの利息軽減効果は約25.3万円にとどまります。
1,000万円を年利1.2%・10年(120回)で借りた場合の毎月返済額と総利息は?
月利 r = 0.012 ÷ 12 = 0.001、返済回数 n = 120回となり、元利均等の毎月返済額は約88,474.92円(四捨五入で約88,475円)、総返済額は約10,616,990円、総支払利息は約616,990円です。丸めた月額(88,475円)を単純に120倍すると端数のズレが生じるため、総額は丸め前の式または返済予定表で確認します。
変動金利の「5年ルール」「125%ルール」があれば金利が上がっても安心ですか?
いいえ、支払利息そのものが免除されるわけではありません。5年ルール(5年間は毎月返済額を据え置く)や125%ルール(見直し後の返済額を従来の1.25倍までに抑える)がある契約でも、金利上昇時は毎月返済額のうち「利息部分」が増え「元金返済部分」が減ります。急激な金利上昇で毎月の利息が返済額を上回ると「未払利息」が発生し、最終回に一括精算を求められるリスクがあります。また、ネット銀行などこれらのルールを設けていない住宅ローン商品もあります。
無理のない住宅ローン返済負担率(年収に対する年間返済額の割合)の目安は?
金融機関の審査基準(フラット35等)では額面年収400万円未満で30%以下、400万円以上で35%以下が上限とされますが、実際の家計で安全に返済し続ける目安は「額面年収の20%以下(手取り年収の25%以下)」です。マンションの管理費・修繕積立金や固定資産税(年10万〜30万円程度)も加味して毎月の上限額を設定してください。