複利(Compound Interest)とは、運用で得た利息を元本に組み入れ、「元本+過去の累積利息」の全体に対して次の期の利息が付く計算方式です。初期元本 $P$ を一定の名目年利 $r$(5%なら $r = 0.05$)で年1回複利運用するとき、$n$ 年後の元利合計は $A = P(1+r)^n$ となります。
ただし、実際の積立シミュレーションや金融商品の比較では、①複利の頻度(年1回か毎月か)、②積立のタイミング(月初か月末か)、③税金(20.315%)や信託報酬の控除有無の3条件が少しでも異なると、数十年後の試算額が数十万〜数百万円単位で変わります。自分の初期元本・毎月積立額・想定利回りですぐに年次推移表を確認したい方は、上部の 複利・積立計算ツール から1クリックで例題を読み込んで試算できます。
目的・条件別:4つの複利計算モデルと意思決定フロー
手元の計算や他サイトのシミュレーターと結果が合わないときは、以下の4つのどのモデルを使っているかを最初に照合してください。
年1回複利は P(1+r)ⁿ、名目年利 $r$ を12等分する毎月複利は P(1+r/12)^(12n) です。同じ名目年利5%でも、毎月複利の実効年率(EAR)は 約5.116% と高くなります。
月利 $i = r/12$、積立月数 $m = 12n$ のとき、月末積立は C × {(1+i)^m − 1} / i。月初積立はさらに1か月分多く運用されるため (1+i) を掛けます。当サイトのツールは月末積立を採用しています。
暗算では 72 ÷ 年利(%) を使いますが、レポートや精密試算では対数公式 n = ln(2) / ln(1+r)(対数計算ツール)を使用します。
非課税口座では表面利回りが維持されますが、課税口座では利益に 20.315% が課税されます。また、リボ払いやローン残高(ローン返済計算ツール)では複利が借入側に働くため最優先で返済します。
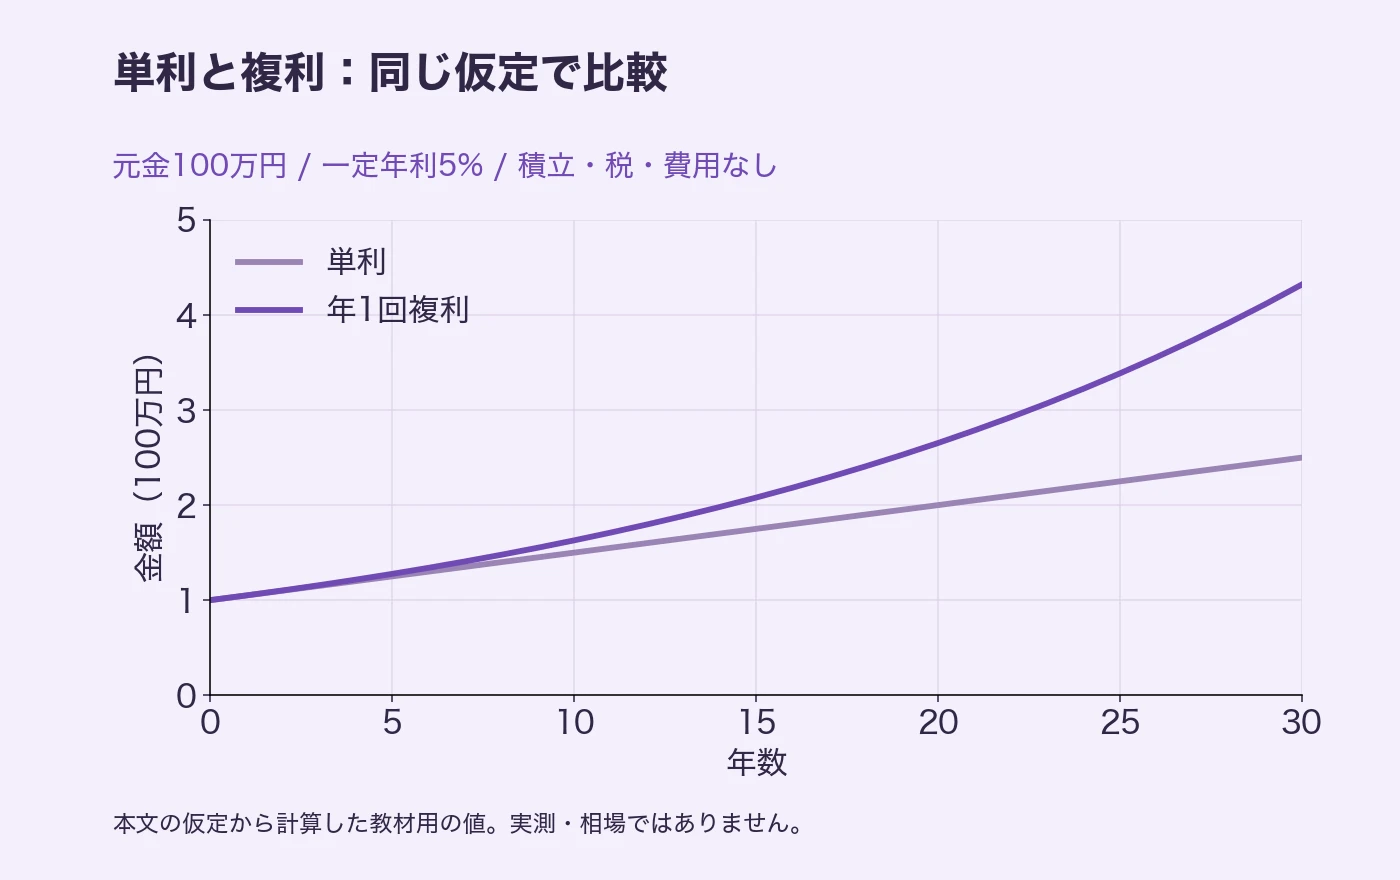
比較表1:単利・年1回複利・毎月複利の30年推移(元本100万円・年利5%)
初期元本 $P = 1,000,000\text{ 円}$、想定名目年利 $r = 5.0%$($0.05$)、追加積立なし、税金・手数料なしの条件で、単利・年1回複利・**毎月複利(本ツールの方式)**の3つを比較すると次の通りになります。
- 単利: $A_{\text{simple}} = P(1 + r n) = 1,000,000 \times (1 + 0.05n)$(毎年5万円ずつ定額増加)
- 年1回複利: $A_{\text{annual}} = P(1 + r)^n = 1,000,000 \times (1.05)^n$
- 毎月複利($k=12$): $A_{\text{monthly}} = P\left(1 + \dfrac{r}{12}\right)^{12n} = 1,000,000 \times \left(1 + \dfrac{0.05}{12}\right)^{12n}$
| 経過年数 $n$ | 単利(円) | 年1回複利(円・四捨五入) | 毎月複利(円・本ツール方式) | 単利と毎月複利の差額 |
|---|---|---|---|---|
| 0年(開始時) | 1,000,000 | 1,000,000 | 1,000,000 | 0円 |
| 5年 | 1,250,000 | 1,276,282 | 1,283,359 | +33,359円 |
| 10年 | 1,500,000 | 1,628,895 | 1,647,009 | +147,009円 |
| 15年 | 1,750,000 | 2,078,928 | 2,113,704 | +363,704円 |
| 20年 | 2,000,000 | 2,653,298 | 2,712,640 | +712,640円 |
| 30年 | 2,500,000 | 4,321,942 | 4,467,744 | +1,967,744円 |
👉 元本100万円・年利5%・10年の条件を複利計算ツールに読み込んで確認する
名目年利(APR)と実効年率(EAR / APY)の換算式
名目年利 $r$ を年 $k$ 回に分けて複利計算するとき、1年後の実質的な増加率である**実効年率(Effective Annual Rate: $\text{EAR}$)**は次式で表されます(べき乗計算は べき乗・累乗計算ツール でも検証可能)。
- 名目年利 $r = 5.0%$・半年複利($k=2$): $(1 + 0.025)^2 - 1 = \mathbf{5.0625%}$
- 名目年利 $r = 5.0%$・毎月複利($k=12$): $(1 + 0.05/12)^{12} - 1 \approx \mathbf{5.1162%}$
- 逆に「1年後の実効年率がちょうど5.0%になる月利 $i$」を求めたい場合は、$i = (1.05)^{1/12} - 1 \approx 0.4074%$(名目換算で約 $4.889%$)を用います。
比較表2:毎月積立(1万・3万・5万円)× 想定年利(3%・5%・7%)の20年後早見表
初期元本 $P = 0\text{ 円}$ から、毎月末に定額 $C\text{ 円}$ を積み立て、月利 $i = r / 12$ で $m = 12n$ か月間(毎月複利)運用したときの元利合計 $A$ は、等比数列の和の公式(数列計算ツール 参照)から次式で求まります。
以下は 20年間($m = 240$ か月) 継続した場合の、積立月額×想定年利(名目)別の最終資産額と運用益の早見表です。
| 毎月の積立額 $C$ | 20年間の拠出元本総額 | 年利 3.0% 時の最終額(運用益) | 年利 5.0% 時の最終額(運用益) | 年利 7.0% 時の最終額(運用益) |
|---|---|---|---|---|
| 月 10,000円 | 2,400,000円 | 3,283,020円 (+883,020円) |
4,110,337円 (+1,710,337円) |
5,209,267円 (+2,809,267円) |
| 月 30,000円 | 7,200,000円 | 9,849,060円 (+2,649,060円) |
12,331,010円 (+5,131,010円) |
15,627,800円 (+8,427,800円) |
| 月 50,000円 | 12,000,000円 | 16,415,100円 (+4,415,100円) |
20,551,683円 (+8,551,683円) |
26,046,333円 (+14,046,333円) |
| 月 100,000円 (NISAつみたて投資枠上限) |
24,000,000円 (※非課税枠上限は1,800万円) |
32,830,200円 (+8,830,200円) |
41,103,367円 (+17,103,367円) |
52,092,666円 (+28,092,666円) |
- 例として「毎月1万円・名目年利6%・20年($i = 0.005,\ m = 240$)」なら、最終額は $4,620,409\text{ 円}$(元本 $2,400,000\text{ 円}$、運用益 $+2,220,409\text{ 円}$)になります。
- また「毎月3万円・名目年利4%・20年」なら、最終額は $11,003,239\text{ 円}$(元本 $7,200,000\text{ 円}$、運用益 $+3,803,239\text{ 円}$)です。 👉 毎月3万円・年利4%・20年の積立条件をツールに読み込んで年次表を見る
比較表3:72の法則と対数厳密解($\ln 2 / \ln(1+r)$)の誤差検証
一括元本が複利で 2倍 になる年数 $n$ は、$(1+r)^n = 2$ の両辺の自然対数を取ることで厳密に求まります。
暗算用の 「72の法則($n \approx 72 / R$、ただし $R = 100r$)」 は、69.3 を約数の多い 72($1, 2, 3, 4, 6, 8, 9, 12$ で割り切れる)に置き換え、中程度の金利(6〜10%)でのテイラー展開の2次項を織り込んだ実用近似です。
| 年利 $R$ (%) | 72の法則($72 \div R$) | 年1回複利の厳密解 $\ln 2 / \ln(1+r)$ | 毎月複利の厳密解 $\ln 2 / {12\ln(1+r/12)}$ | 72の法則の誤差(対 年1回複利) |
|---|---|---|---|---|
| 1.0 % | 72.00 年 | 69.66 年 | 69.34 年 | +2.34 年(やや過大) |
| 3.0 % | 24.00 年 | 23.45 年 | 23.13 年 | +0.55 年 |
| 5.0 % | 14.40 年 | 14.21 年 | 13.89 年 | +0.19 年 |
| 6.0 % | 12.00 年 | 11.90 年 | 11.58 年 | +0.10 年(高精度) |
| 8.0 % | 9.00 年 | 9.01 年 | 8.69 年 | −0.01 年(ほぼ一致) |
| 10.0 % | 7.20 年 | 7.27 年 | 6.96 年 | −0.07 年 |
👉 72の法則(元本100万円・年利6%・12年=約201.2万円)をツールで確認する
実際の資産形成で必ず確認すべき4つの現実条件(税金・コスト・リスク・負債)
金融庁のNISA解説やSECの複利計算ガイドでも注意喚起されている通り、単純な複利公式は「毎年(毎月)一定の利回りがコスト・税金なしで続く」という数学的モデルです。実務の資金計画では以下の4点を必ず点検してください。
- 非課税制度(新しいNISA)と課税口座(20.315%)の差: 日本の課税口座(特定口座・一般口座)では、売却益や配当・分配金に対して 20.315%(所得税および復興特別所得税15.315%+住民税5%)が課税されます。例えば上述の「月3万円・年利5%・20年」で運用益が $+5,131,010\text{ 円}$ 出た場合、課税口座で一括売却すると約 $1,042,365\text{ 円}$ が税金として差し引かれ、手取り利益は約408.9万円になります。一方、新しいNISA(つみたて投資枠:年120万円、成長投資枠:年240万円、生涯非課税保有限度額:元本ベース1,800万円)の範囲内であれば運用益は全額非課税です。
- 信託報酬(運用管理費用)の差し引き: 年率0.1%の低コストインデックスファンドと年率1.5%のアクティブファンドでは、同じ市場リターン5.0%でも実質年利が $4.9%$ と $3.5%$ に分かれます。ツールに入力する「想定年利」には、年率コストを差し引いた後の実質利回りを入力するのが安全です。
- インフレ(物価上昇)による購買力の変化: 名目年利が4.0%でも、物価が年2.0%上昇する環境では実質的な購買力の伸び(実質金利)はおおよそ $4.0% - 2.0% \approx 2.0%$(厳密にはフィッシャー方程式 $(1+r_{\text{nominal}})/(1+\pi) - 1$)になります。
- 借入・ローンにおける「逆方向の複利」: 住宅ローン、マイカーローン、奨学金、クレジットカードのリボ払いでは、未払元本に対して毎月複利で利息が発生します。年利15%のリボ払い残高を残したまま年利5%の投資を行ってもトータルではマイナスになるため、借入返済の試算には ローン返済計算ツール および ローン返済の計算方法ガイド を活用して総支払利息を先に比較してください。
確認範囲
2026年10月27日に、単利・年1回複利・毎月複利(実効年率 EAR)の30年推移表、毎月積立(月1万〜10万円×年利3〜7%)の20年試算表、72の法則と自然対数厳密解の誤差表、および新しいNISA制度(生涯非課税限度額1,800万円)と金融所得課税(20.315%)の仕様を再検証・再計算しました。
よくある質問
年1回複利と毎月複利では、同じ年利5%でも30年後にいくら差が出ますか?
元本100万円・名目年利5%・30年(追加積立なし・税手数料なし)の場合、年1回複利では 1,000,000 × (1.05)³⁰ ≈ 4,321,942円ですが、名目年利5%を12等分する毎月複利(月利 0.05/12 ≈ 0.4167%、実効年率約5.116%)では 1,000,000 × (1 + 0.05/12)³⁶⁰ ≈ 4,467,744円となり、複利頻度の違いだけで30年後に約145,802円の差が生じます。
月末積立(期末払)と月初積立(期首払)で計算結果が違うのはなぜですか?
月初に積み立てる場合、毎回の拠出金が月末積立よりも「1か月分多く」運用されるためです。月利 i、積立回数 m における月末積立の将来価値 FV_end = C × {(1+i)^m − 1} / i に対し、月初積立は FV_begin = FV_end × (1 + i) となります。例えば月3万円・年利4%(月利0.333%)で20年積み立てる場合、月初積立のほうが約3.67万円多くなります。
「72の法則」はどのくらいの年利まで正確に使えますか?
年1回複利で元本が2倍になる正確な年数は ln(2) / ln(1+r) です。もともと ln(2) ≈ 0.6931 なので極低金利(1〜2%)では「69.3 ÷ 年利(%)」や「70 ÷ 年利(%)」のほうが近く、年利 6%〜10% 前後で「72 ÷ 年利(%)」の近似誤差が最小(0.1年未満)になります。なお、利率0%やマイナス金利では倍増しないため使えません。
課税口座(約20.315%)と非課税口座(NISA等)では複利計算はどう変わりますか?
日本の特定口座(源泉徴収あり)等で毎年利益や分配金に 20.315%(所得税・復興特別所得税15.315%+住民税5%)が課税される場合、再投資に回る実質利回りが低下します。一方、NISA(つみたて投資枠:年間120万円、成長投資枠:年間240万円、生涯非課税保有限度額1,800万円)や課税繰延される無分配型ファンドでは、運用期間中の税金引去りがないまま複利計算されます。
元金と運用益(利息分)を正確に切り分けるにはどう計算しますか?
最終的な元利合計 A から「初期元本 P +(毎月積立額 C × 積立月数 m)」の拠出元本総額を差し引いた残りが運用益です。例えば初期元本100万円+月3万円×20年(240か月)=拠出総額820万円に対し、年利4%(毎月複利)の最終資産額が約1,322.6万円なら、差額の約502.6万円が運用益です。